「親のことは心配だから、スープの冷めない距離にいたい。でも、一つ屋根の下で暮らす完全同居は、お互い気詰まりかもしれない……」
「近所にアパートを借りる近居は、家賃も二重にかかるし、いざというときにすぐ駆けつけられるか不安……」
親の介護を意識し始めた40〜50代の子世帯から、こうした「同居」と「近居」の狭間で揺れる声をよく耳にします。親を大切に想う気持ちと、自分たちの暮らしを守りたい気持ち。その両方を無理なく叶える方法はないものだろうか、と。
そんな迷いを抱える方にとって、有力な第3の選択肢となるのが「敷地内同居」です。同じ敷地の中に独立した別の建物を構え、お互いのプライバシーを保ちながら、何かあればすぐに駆けつけられる距離で暮らす住まい方です。条件を満たせば、相続税の「小規模宅地等の特例」で土地の評価額を80%減らせる可能性もあります。
ただし、距離が近いぶん新たなストレスが生じることもあれば、税金や建築のルールに落とし穴もあります。親の死後に離れをどうするかまで考えると、事前に検討しておきたいことは少なくありません。この記事では、公的データや専門家の知見をもとに、次のことを整理しました。
自分たちの暮らしを大切にしながら、親のサポートも無理なく続けたい。そんな願いに現実的に応えられる住まい方のひとつが、敷地内同居です。納得して決められるよう、判断に必要な材料をひとつずつ確かめていきましょう。
「敷地内同居」とは|同居・近居・二世帯住宅との違い
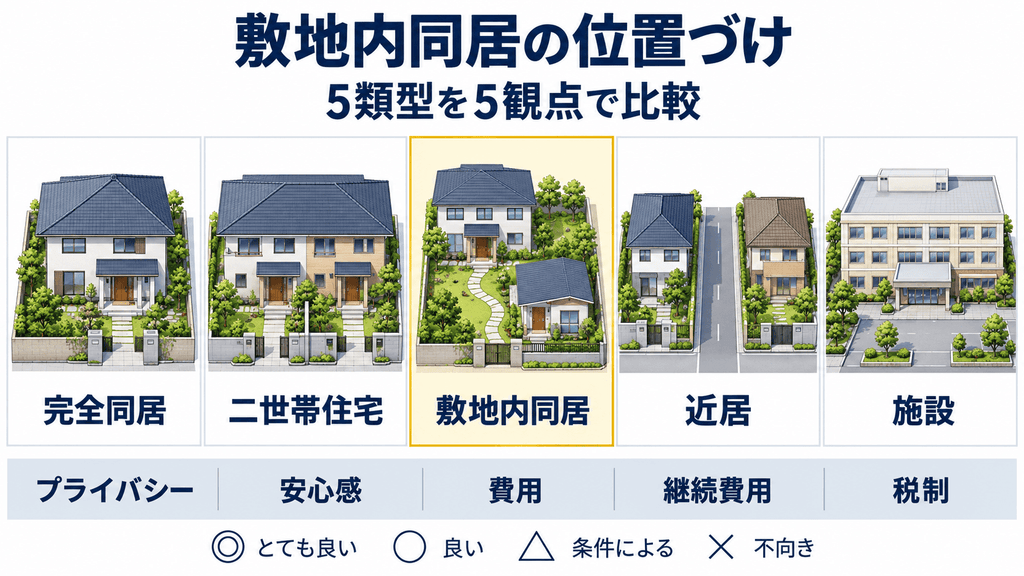
「敷地内同居」とは、親世帯と子世帯が同じ敷地の中にある、それぞれ独立した別の建物で暮らす住まい方のことです。たとえば、親が暮らす母屋の庭に子世帯が離れを建てるケースもあれば、反対に親のための小さな住まいを建てるケースもあります。ひとつの建物の中で生活空間を分ける「二世帯住宅」とは違い、玄関もお風呂も別々で、同じ敷地に2つの世帯が並んで暮らす形です。
とはいえ、「家庭内別居」のような後ろ向きな暮らし方ではありません。お互いの生活リズムや価値観を尊重しながら、いざというときにはすぐに駆けつけられる。そんな家族の距離のとり方です。
5つの住まい方を、5つの観点で比較する
親の介護を意識し始めたときに検討される住まい方は、主に次の5つです。それぞれの特徴を、特に気になる5つの観点で比べました。
| 観点 | 完全同居(一つ屋根の下) | 二世帯住宅(完全分離型) | 敷地内同居 | 近居(別の場所) | 施設入所 |
|---|---|---|---|---|---|
| プライバシー | △ 確保が難しい | ○ ほぼ確保 | ◎ 完全に確保 | ◎ 完全に確保 | ◎ 個室なら確保 |
| 安心感(緊急時) | ◎ すぐ気づける | ◎ すぐ駆けつけられる | ◎ すぐ駆けつけられる | △ 駆けつけに時間 | ○ 施設職員が対応 |
| 初期費用 | ○ 住居費一本化 | × 大規模建築費 | △ 離れの建築費 | △ 引越し費等 | × 入居一時金 |
| 継続費用 | ◎ 一世帯分 | ○ 光熱費別計上可 | ○ 母屋+離れ | × 二重の住居費 | × 月額利用料 |
| 相続税の小規模宅地等の特例(子が親の土地を相続する場合) | ◎ 同居の親族として適用しやすい | ○ 区分所有登記がなければ適用しやすい | △ 生計が同じなら子の住まいの敷地部分 | △ 家なき子の要件を満たせば | △ 要介護認定などの条件つき |
表のなかで、プライバシーと緊急時の安心感の両方が◎になるのは敷地内同居だけです。継続費用として母屋と離れの2軒分の光熱費や固定資産税はかかりますが、近居のように家賃の二重払いが続くことはありません。
一方で、相続税の特例は完全同居より使える範囲が狭くなります。国税庁の要件では、親と別棟に住む子は、親と「同居」していたとは扱われないためです1。
二世帯住宅の「完全分離型」も近い選択肢で、玄関や水回り、電気の契約を別にしても建物は1棟なので、区分所有登記をしなければ同居として扱われます。そのため、「建物そのものを分けたい」なら敷地内同居、「相続税の特例を使いやすくしたい」なら二世帯住宅が合いやすいといえます。
敷地内同居のリアルなメリット5つ
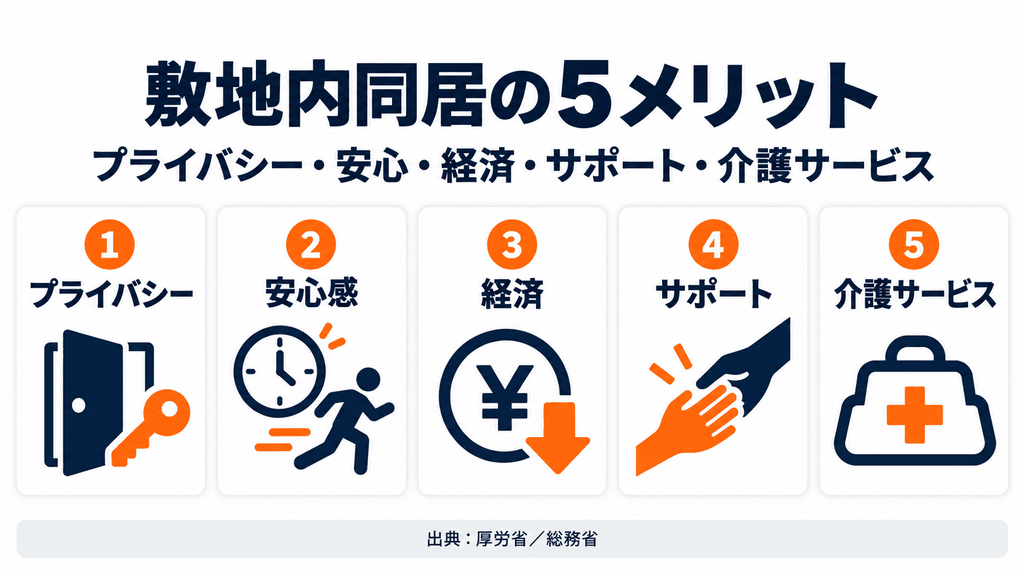
建物を分けながら同じ敷地に住むことで、日々の暮らしには次の5つの変化が生まれます。
① プライバシーをしっかり確保できる
建物そのものが分かれているため、テレビの音量や夜中のトイレ、早朝の足音といった生活音や生活リズムのずれを気にする必要がありません。食事の献立やエアコンの設定温度で揉めることもなく、それぞれが独立した空間と時間をもてるので、気持ちの負担もずいぶん軽くなります。
厚生労働省の「令和6年版 厚生労働白書」によると、同居している主な介護者のうち、悩みやストレスがある人は7割近くにのぼります2。敷地内同居は、建物を分けることで、こうした同居ならではのストレスを和らげやすい住まい方といえます。
② 同居に近い安心感がある
プライバシーを守りながらも、親の住まいまでは庭を挟んですぐそこです。夜間に親の体調が急変したときも、数十秒で駆けつけられます。「何かあってもすぐに助けに行ける」という安心感は、離れて暮らす近居では得にくい強みです。
③ 経済的な負担を抑えやすい(近居との比較)
近居のように、アパートの家賃やもう1軒分の住宅ローンといった二重の住居費が毎月かかり続けることはありません。離れを建てる初期費用は必要ですが、長い目で見れば近居より負担を抑えやすくなります。
仕事との両立の面でも、距離の近さは意味をもちます。総務省の「令和4年就業構造基本調査」によると、過去1年間に「介護・看護のため」に前職を離職した人は10.6万人でした3。この調査は住まいの距離との関係を示したものではありませんが、親の家へ通う時間がいらないぶん、介護と仕事を両立しやすくなると考えられます。
④ 日常的なサポートが自然にできる
お惣菜のおすそ分けや電球の交換、ちょっとした買い物の手伝いといった日々のささやかなサポートを、負担に感じることなく続けられます。また、孫が気軽に顔を見せに行けるなど、世代間の交流が暮らしの中で自然に生まれるのも魅力です。
⑤ 介護サービスを利用しやすい
親が離れで暮らす場合、訪問介護のヘルパーや訪問看護師が離れへ直接出入りできるので、母屋で過ごす家族が過度に気を遣わずに済みます。介護を受ける親にとっても、ほかの家族の視線を気にせず、落ち着いてケアを受けられる環境です。
同じ家の中でプライバシーを保つ工夫(間仕切りや生活時間の分け方など)は、在宅介護のプライバシー|空間・時間・ルール3軸の実践ガイドで詳しく整理しています。
敷地内同居のストレス・失敗パターン5選
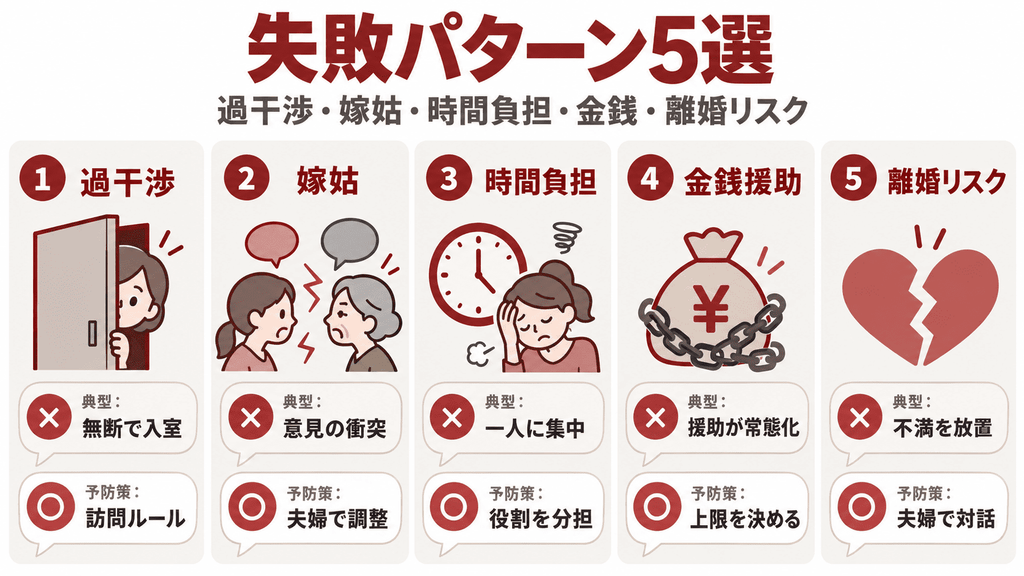
「敷地内なら同居より気楽だろう」と始めたものの、かえって関係がぎくしゃくしてしまうケースも珍しくありません。距離が近いからこそ、新たな火種が生まれることもあります。後悔を防ぐには、よくある失敗のパターンを先に知り、予防策を用意しておくことが大切です。
厚生労働省の「令和6年版 厚生労働白書」によると、同居の主な介護者が抱える悩みやストレスの原因は家族の病気や介護が突出しており、家族との人間関係や、自由にできる時間がないことも挙がっています4。建物を分けても、こうした悩みは形を変えて現れることがあります。
失敗パターン①:親の過干渉と「見られている」ような窮屈さ
「庭に出るたびに声をかけられる」「帰宅するとすぐに気づかれる」など、物理的に近いぶん、暮らしに干渉されやすくなります。離婚事件を多く手がけてきた法律事務所も、敷地内同居について「いくら家が別とはいえ、妻側からすると、結構ストレスになることもあります」と述べ、外出や帰宅のたびに気配を感じる、親が勝手に家に上がっている、といった例を挙げています5。
「訪ねるときはインターホンやLINEで先に連絡する」「夜21時以降は、緊急時を除いて連絡しない」など、訪問や連絡のルールを最初に決めておきましょう。
失敗パターン②:嫁姑問題と孫の教育への口出し
子育ての方針やしつけ、保育園の送り迎えなどに親世代が口を挟み、衝突するケースは少なくありません。ただ、親世代は「孫がかわいい」「自分の経験を伝えたい」という善意で動いていることが多く、悪気がないぶん話し合いが難しくなりがちです。
「子育ての方針は子世帯の夫婦が決める」という前提を、最初の家族会議で共有しておきましょう。親世代には「困ったときは子世帯のほうから相談する」と伝え、孫と過ごす時間や場面をある程度決めておくのも有効です。
失敗パターン③:生活時間帯のずれと、家事・介護負担の不公平感
早朝の物音で目が覚める、親が頻繁に来て家事のペースが乱れる、頼まれて手伝ったのに感謝されない、気づけば毎週末が介護でつぶれている。こうした生活リズムの違いや負担の偏りは、住まいを分けても消えるわけではなく、大きな不満につながります。
日常的なサポートの範囲を曜日や時間帯で決めておき、際限のない義務にしないことが大切です。週末は子世帯の予定を優先する、といった合意もあらかじめ共有しておきましょう。
失敗パターン④:金銭面の援助が生む上下関係
「親が離れの建築費を出してくれた」「親の土地を無償で使わせてもらっている」といった援助はありがたい反面、「恩があるから強く言えない」「何かと口を出される」という上下関係を生みやすくなります。資金の出し方によっては、贈与税の問題にもつながります。
建築資金の性質(贈与なのか、貸付なのか、共有名義にするのか)を、最初に書面で取り決めておきましょう。土地を無償で借りる場合は「使用貸借契約書」を作っておくなど、税理士や司法書士に相談しながら曖昧さをなくしておくと安心です。
失敗パターン⑤:配偶者の不満による離婚の危機と、きょうだい間の不公平感
もっとも深刻なのが、この問題です。先の法律事務所は、敷地内同居の夫婦が離婚するときによくある問題として、「離婚することに夫が納得できない」「お子さんの親権で揉めることが多い」「家の住宅ローンの問題が残る」の3つを挙げています6。住宅ローンについては、土地が親の名義で、同じ敷地に親の家も建っているため、夫婦の家だけを売るのが難しいと説明されています。
また、きょうだいがいる場合は、1人だけが親の土地を使うことになるため、将来の遺産分割でもめる火種を抱えることになります。「親の介護を一手に引き受けてきた」という言い分と、「土地をただで使ってきた」という不満はどちらも成り立ちやすく、事前の話し合いがないまま公平に分けるのは難しくなります。
配偶者には「どうしても合わなければ、別の住まいに移ってもよい」という前提で同意を得ておきましょう。きょうだいには計画を事前に伝えて書面で合意を取り、相続のときに代償分割(土地を受け継ぐ人が、ほかのきょうだいに差額をお金で払う方法)などで調整する方針も決めておきます。話し合いには、税理士や司法書士など中立な専門家に同席してもらうのも一つの方法です。
【最重要】知らないと損する税金ガイド|相続税・贈与税・固定資産税
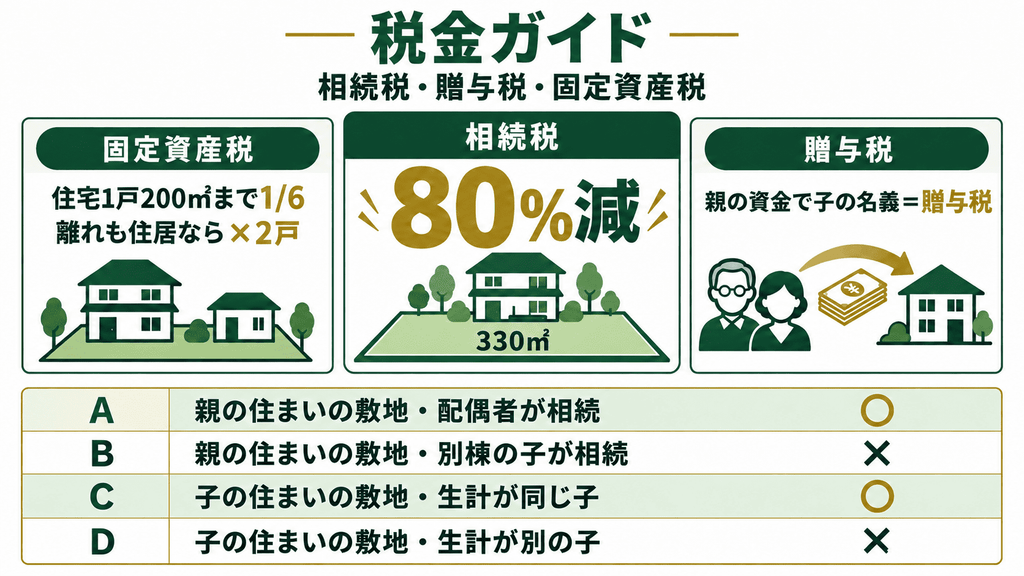
敷地内同居を考えるとき、もっとも複雑で落とし穴が多いのが税金です。同じ敷地内同居でも、土地や建物の名義、家計を分けているかどうかで、税金の扱いは大きく異なります。ここでは相続税・贈与税・固定資産税の3つについて、注意したいパターンを整理します。
税金のルールは専門性が高く、個別の事情や自治体の判断によって扱いが異なります。具体的な判断は、税理士などの専門家に相談してください。
相続税の小規模宅地等の特例:「親の住まいの敷地」と「子の住まいの敷地」で分かれる
敷地内同居でもっとも大きな節税につながりうるのが、相続税の「小規模宅地等の特例」です。亡くなった人が住んでいた土地などを一定の親族が相続すると、330㎡までの部分について評価額を80%減らせます7。3,000万円と評価される土地なら、600万円として相続税を計算できるということです。
ただし、敷地内同居には注意点があります。国税庁の要件では、配偶者以外の親族が親の住まいの敷地で特例を使うには、原則として親が住んでいた「一棟の建物」に一緒に住んでいたことが求められます。親と別棟に住む子は、この「同居」にあたりません。そのため同じ敷地でも、「親の住まいの敷地」と「子の住まいの敷地」とで、特例を使える人と条件が分かれます8。
| パターン | 土地の部分と相続する人 | 特例の対象になるか |
|---|---|---|
| A | 親の住まいの敷地を、親の配偶者が相続する | ○ 配偶者には追加の要件なし |
| B | 親の住まいの敷地をを、別棟に住む子が相続する | × 原則として対象外(同居にあたらないため) |
| C | 子の住まいの敷地を、親と生計を一にしていた子が相続し、申告期限まで住み続ける | ○ 対象になりうる |
| D | 子の住まいの敷地を、親と生計が別だった子が相続する | × 対象外 |
親が母屋に住み子が離れに住む場合も、反対に親が庭の離れに移り子が母屋に住む場合も、考え方は同じです。
表のとおり、別棟に住む子が特例を使えるのは、親と生計を一にしていた場合の、子自身の住まいの敷地部分が中心です。持ち家のない子が使える「家なき子特例」もありますが、相続前3年以内に自分や3親等内の親族などが所有する家に住んでいた人は対象外なので9、同じ敷地で親や自分の名義の家に住む子は、原則として当てはまりません。
「生計を一にする」は、同じ家に住んでいるかどうかではなく、暮らしのお金を共にしているかどうかで判断されます。国税庁の所得税の通達では、別々に暮らしていても常に生活費を送金している場合などは生計を一にするとされ、反対に同じ家に住んでいても、明らかに独立した生活を営んでいれば生計を一にするとはされません10。
そのため、玄関も台所も別の敷地内同居で、光熱費や食費をそれぞれの世帯で払っていれば、生計は別と判断されやすいと考えられます。
もうひとつ見落としやすいのが、土地を生前に子へ移すことです。親の土地を子に贈与すると、「相続時精算課税制度」(贈与税を相続のときにまとめて精算する制度)を選んだ場合も含めて、贈与で受け取った土地には小規模宅地等の特例が使えません11。「節税のつもりで早めに名義を子に移したら、かえって特例を失った」という失敗につながります。
贈与税:親の資金で子の名義にすると課税される
離れの建築資金を親が出し、建物の名義を子にするケースにも注意が必要です。親のお金で建てた建物を子の名義にすると、子は親から財産の贈与を受けたことになり、贈与税がかかります。1年ごとに計算する通常の方法(暦年課税)では、1年間にもらった財産から基礎控除110万円を差し引いた額に、10〜55%の税率がかかります12。
相続時精算課税を選べば、特別控除として累計2,500万円までは贈与税がかからず、超えた部分は一律20%です13。ただし、この制度で贈与した財産は相続のときに相続財産に加えて相続税を計算するため、税金そのものがなくなるわけではありません。「贈与税がかからなかったから得をした」と早合点せず、資金を動かす前に税理士に相談しておくと安心です。
無難なのは、離れの建築資金を親が出すなら建物も親の名義にし、将来の相続で子が引き継ぐ形です。
反対に子が建築資金を出す場合は、土地は親、建物は子の名義として、土地は「使用貸借」(地代を払わずに借りる契約)で借りる方法があります。この形でも、親と生計を一にしていれば、子が住む離れの敷地部分は小規模宅地等の特例の対象になりえます。家族構成や資産の状況によって最適な組み立ては異なるので、計画の初めから専門家に相談することをおすすめします。
固定資産税:離れにもかかるが、土地の軽減が2戸分になることも
離れを建てると、母屋とは別に、離れの建物にも固定資産税がかかります。一方、土地の固定資産税には、住宅1戸につき200㎡までの部分の課税標準(税額を計算するもとになる額)を6分の1にする特例があり、敷地に住居が複数あれば、この範囲は住居の数に応じて広がります14。市区町村に離れが独立した住居と認められれば、200㎡×2戸=400㎡まで6分の1の軽減を受けられる計算です。
なお、離れの建物にかかる税額は、広さや構造から市区町村が決める評価額によって異なります。木造14〜30㎡の離れの規模別の目安は、【規模別】離れの固定資産税はいくら?14〜30㎡で試算で詳しく整理しています。
建てる前に確認したい建築のルール|2025年の法改正にも注意
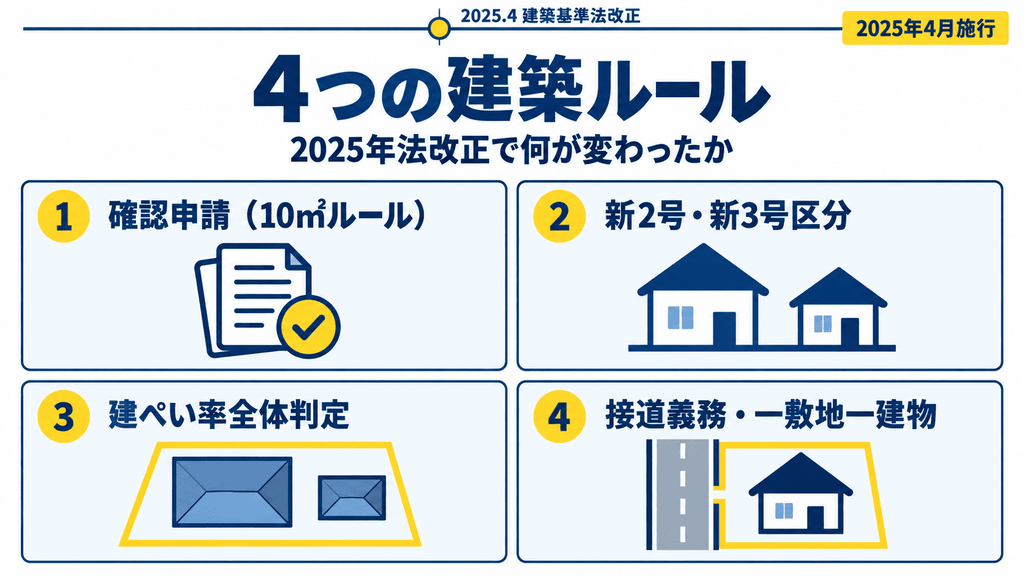
「敷地に余裕があり、税金の条件も整いそうだ」となっても、建築基準法の決まりで計画どおりに建てられないことがあります。敷地内同居で特に気をつけたいのは、次の2点です。
「10㎡以下なら申請不要」は条件つき
母屋のある敷地に離れを建てることは、建築基準法では一般に「増築」として扱われます。確認申請(着工前に、計画が建築基準法に合っているか確認を受ける手続き)が不要になるのは、防火地域・準防火地域の外で、増築する部分の床面積が合計10㎡以内の場合に限られます15。
市街地の住宅地は準防火地域などに指定されていることが多いので、まずは市区町村の建築指導の窓口で、敷地の用途地域や防火の指定を確かめておきましょう。
また、2025年4月の改正で、これまで審査の一部が省略されていた木造住宅のうち、2階建てと、平屋でも延べ面積が200㎡を超えるものは、構造も含めて審査されるようになりました。平屋で200㎡以下なら、従来と同じく審査が簡略化されます。あわせて、幅広い建築物で省エネ基準への適合が義務になりました16。
設備のそろった離れは「独立した住宅」とみなされることも
同じ敷地に母屋と離れを建てられるのは、離れが母屋と一体で使う建物である場合です。建築基準法は「敷地」を、1つの建物か、「用途上不可分」(母屋と一体でなければ使えない関係)の複数の建物がある土地と定めているためです。
ところが、キッチン・浴室・トイレをすべて備えた離れは、自治体によっては独立した住宅とみなされることがあります。その場合は敷地を分けて考えることになり、それぞれの敷地が幅4m以上の道路に2m以上接していなければなりません(接道義務)17。
建ぺい率(敷地面積に対する建築面積の割合)も、母屋と離れを合わせた面積で判定されます。たとえば敷地300㎡・建ぺい率60%の土地で、母屋の建築面積がすでに150㎡あれば、離れに使えるのは残り30㎡(約9坪)です。10㎡ルールや2025年の改正、用途上不可分の考え方は、【2025年改正】建築確認 離れの新ルールと10㎡の壁で詳しく整理しています。
敷地内同居を成功させるための6つの秘訣
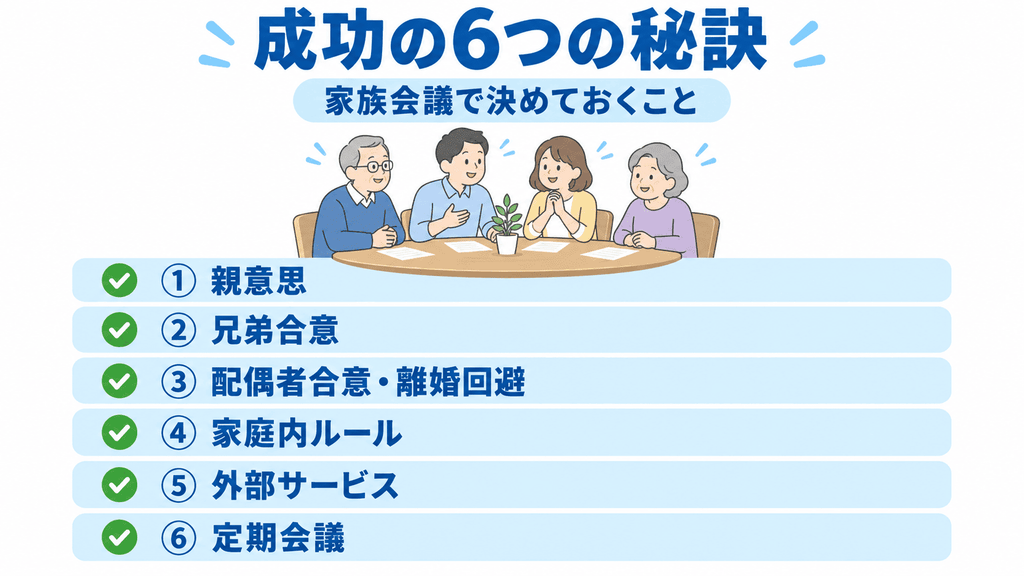
税金や建築のハードルを越えられそうなら、次に大切になるのが家族の関係づくりです。お互いが心地よく暮らし続けるための秘訣は、次の6つです。
秘訣①:親の気持ちを第一に考え、無理強いしない
住まいや暮らしの形が大きく変わるのは、ほかでもない親です。敷地内同居のよさを丁寧に伝えつつも、最後の判断は親の納得に委ねましょう。「子どもの都合で決められた」というわだかまりが残ると、その後の話し合いがことごとくこじれてしまいます。
秘訣②:きょうだいを含めた家族全員で話し合う
なぜ敷地内同居を選ぶのか、建築費や生活費をどう分担するのか、将来の遺産分割で不公平感が出ないようにどうするのか。介護に関わる家族全員で話し合っておくことが、後のトラブルを防ぎます。話し合いは口頭だけで済ませず、合意した要点を書面に残しておきましょう。
秘訣③:配偶者の気持ちに寄り添い、孤立させない
計画の成否を分けるのが、ここです。離婚事件を多く手がけてきた先の法律事務所は、敷地内で自分だけが親族ではない配偶者は「常に見られているような気分」になりやすく、夫がその細かなストレスに気づかないことが離婚にまでつながると指摘しています18。
配偶者には「どうしても辛くなったら、別の住まいに移る選択肢もある」と伝えて安心してもらい、年に一度は夫婦だけで暮らしを見直す時間をもちましょう。
秘訣④:お互いの暮らしを守る「生活のルール」を先に決める
次のような基本のルールを、敷地内同居を始める前の家族会議で言葉にしておきましょう。
- ふだんの連絡はインターホンやLINEで。予告なしに家へ上がらない。
- 一緒に食事をする頻度を決めておく(「夕食は週2回」など)。
- 子育ての方針は子世帯が決め、親世代は相談されたときに答える。
- 夜21時以降の行き来や連絡は、緊急時を除いて控える。
- 親から資金援助を受けるなら、贈与・貸付・共有名義のどれにするかを決めておく。
ルールを決めておけば、言いにくいことも「約束したこと」として穏やかに伝えられます。
秘訣⑤:家族だけで抱え込まず、介護サービスを頼る
敷地内同居だからといって、介護のすべてを家族だけで担う必要はありません。訪問介護やデイサービス、ショートステイなどを取り入れて家族の負担を分けることが、穏やかな暮らしを長く続けることにつながります。相談先に迷ったら、まずは親が住む地域の地域包括支援センター(高齢者の暮らしと介護の総合相談窓口)に相談してみてください。
秘訣⑥:定期的な家族会議でルールを見直す
月に1回など、短い時間でもかまいません。「最近困っていること」「こうしてほしいこと」を率直に話せる場をもちましょう。親の体調や家族の状況が変われば、決めたルールも合わなくなります。そのため、一度決めたことにこだわらず柔軟に見直していくことが、関係を円満に保つこつです。
親の死後どうする?離れの4つの出口
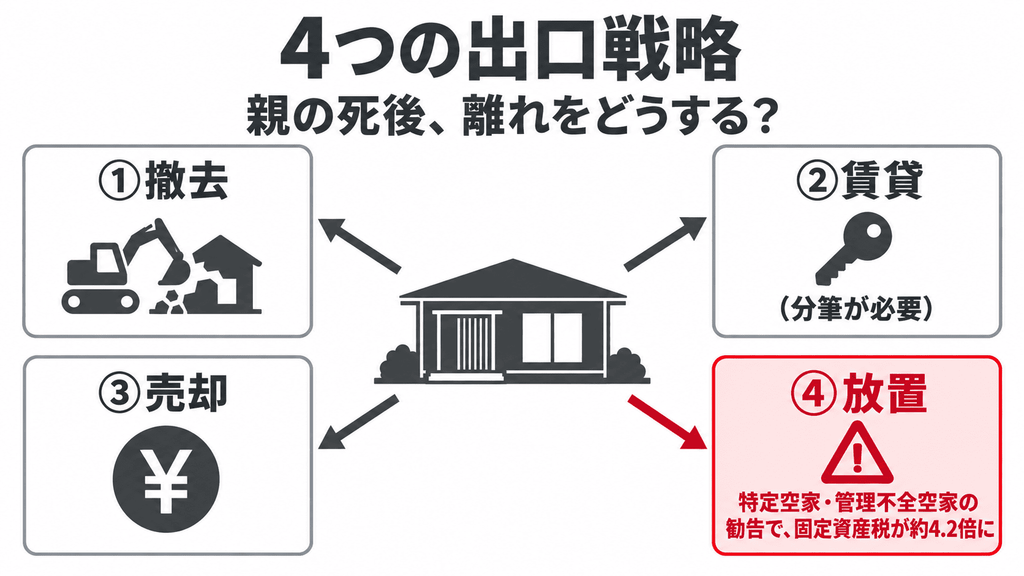
計画の段階で見落とされがちなのが、「親が亡くなったあと、親のために建てた離れをどうするか」という出口の計画です。介護という役目を終えた離れは、空き家になるおそれや固定資産税の負担を抱えることになります。建てる前に、次の4つの選択肢を想定しておきましょう。
出口①:解体して更地に戻す
役目を終えた離れを取り壊す方法です。木造の建物の解体費用は1坪あたり2万〜4万円が相場とされ、30坪なら60万〜120万円が目安です19。10〜15坪ほどのコンパクトな離れなら20万〜60万円程度の計算ですが、廃材の処分費や重機が入れるかどうかなど、立地によって費用は上下します。
出口②:第三者に貸す
離れを貸して家賃収入を得る方法ですが、第三者に貸すには法律上のハードルがあります。母屋と一体で使う「用途上不可分」の建物として建てた離れは、そのままでは独立した住宅として貸せません。敷地を分けたうえで、離れ側の敷地が単独で接道義務(幅4m以上の道路に2m以上接すること)を満たす必要があり、土地を分筆(登記上の土地を分けること)する費用や、道路へ出る通路の確保も必要です。
なお、一般社団法人 移住・住みかえ支援機構(JTI)の「マイホーム借上げ制度」のように、住まいを借り上げて第三者に転貸する仕組みもあります20。使えるかどうかは建物の条件によるため、将来貸すことも考えるなら、建てる段階から間取りや敷地の分け方を検討しておくと選択肢が広がります。
出口③:土地と建物ごと売る
離れの建つ部分を分筆して売る方法です。売る場合も、接道の確保や分筆の費用、買い手が見つかるかという需要の問題があり、立地によっては難しいこともあります。母屋も含めた敷地全体をまとめて売るほうが、現実的な場合もあります。
出口④:空き家のまま放置する
これはもっとも避けたい選択肢です。人が住まなくなっただけで、すぐに固定資産税が上がるわけではありません。しかし、管理が行き届かずに市区町村から「管理不全空家」や「特定空家」として指導を受け、それに従わずに勧告を受けると、土地の住宅用地特例(固定資産税を軽くする特例)が外れます21。
特例が外れても、課税標準は評価額の70%が上限です。そのため、6分の1の軽減を受けていた部分では固定資産税が約4.2倍、都市計画税が約2.1倍になるのが目安です。3分の1の軽減を受けていた部分(1戸あたり200㎡を超える部分)は、固定資産税が約2.1倍です22。さらに、それでも放置される特定空家は、強制的に取り壊す対応の対象にもなりえます23。
つまり、一度建てた離れは、いつか何らかの形で片づける必要があるということです。どの出口を選ぶかを建てる前に家族で話し合っておくことも、敷地内同居の大切な準備です。
C’ZBシニアリビング|撤去・移設ができる離れという選択肢
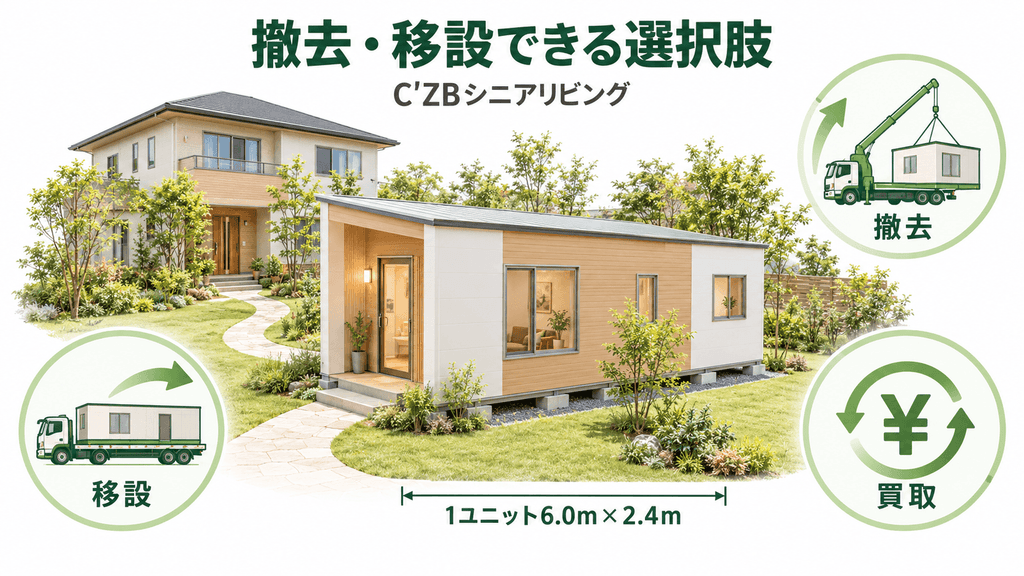
「敷地内同居がよいのは分かるけれど、庭に本格的な家を一軒建てるのは、費用も時間もかかる。親が亡くなったあとの出口まで考えると、なかなか踏み切れない」。こうした理由で足踏みする方も少なくありません。
その負担を軽くする選択肢の一つが、私たち株式会社アイデアが提案するC’ZB(シーズビー)シニアリビングです。庭に設置する介護専用ハウス(別棟)で、工場で完成させて搬入・設置するユニットハウスのため、将来の撤去・移設・買取を前提に敷地内同居を計画できます。
主な仕様
- 1ユニット6.0m×2.4mの独立した建物で、母屋の大がかりなリフォームは不要
- 工場で完成させたユニットを運んで設置するため、基礎工事が終われば最短で当日から使える
- 給排水をつなげば、トイレやお風呂も設置できる
- 高断熱の仕様で、ヒートショック対策と省エネを両立
- 役目を終えたあとは撤去・移設・買取に対応し、解体費用は原則不要
なお、トレーラーハウスとは違って建築物として扱われるため、建築確認などの手続きは、通常の離れと同じルールで必要になります。
向いているケース
- 庭に設置できる広さがあり、母屋を介護向けに大きく改修したくない
- お互いのプライバシーを保ちながら、「スープの冷めない距離」で見守りたい
- 親の死後に離れが空き家になるリスクを、最初から避けておきたい
- 将来の撤去・転用・売却など、住まい方の変化に備えておきたい
向いていないケース
- 敷地にゆとりがなく、独立した建物を置く場所がない
- 家族全員が同じ屋根の下で暮らす完全同居を望んでいる
- 本格的な木造住宅の質感や、何世代にもわたって住み継ぐことを重視している
- 予算や敷地の条件から、母屋の一部屋をリフォームするほうが現実的
仕様や設置事例は、サービスサイトでご覧いただけます。
よくある質問
- Q敷地内同居なら、相続税は安くなりますか?
- A
条件しだいです。相続税の「小規模宅地等の特例」を使えば土地の評価額を80%減らせますが、親と別棟に住む子は、税法上は親と同居していたとは扱われません。そのため子が特例を使えるのは、親と生計を一にしていた場合の子自身の住まいの敷地部分が中心で、親の住まいの敷地は親の配偶者が相続する場合に対象になります。土地を生前に子へ贈与すると特例が使えなくなるため、名義を動かす前に税理士に相談しましょう。
- Q敷地内同居でストレスを感じやすいのは、どんなときですか?
- A
よくあるのは、親の過干渉、子育てへの口出し、生活時間や家事・介護の負担の偏り、金銭援助による上下関係、配偶者の不満やきょうだいとの不公平感の5つです。離婚事件を多く扱う法律事務所も、家が別でも配偶者にとってはストレスになることがあると指摘しています。訪ねる前に連絡する、夜の連絡時間を決めるといったルールを、始める前に家族で決めておくことが予防になります。
- Q「10㎡以下なら建築確認申請は不要」は本当ですか?
- A
条件つきで正しい話です。母屋のある敷地に離れを建てるのは一般に「増築」として扱われ、申請が不要になるのは、防火地域・準防火地域の外で、増築する部分の床面積が合計10㎡以内の場合に限られます。市街地の住宅地は準防火地域などに指定されていることが多いため、まずは市区町村の窓口で、敷地の用途地域と防火の指定を確かめてください。
- Q親が亡くなったあと、離れはどうすればいいですか?
- A
主な選択肢は、解体、第三者への賃貸、土地と建物ごとの売却、空き家のまま置いておくことの4つです。木造の解体費用は1坪2万〜4万円が相場です。貸したり売ったりするには、離れ側の敷地が道路に2m以上接していることなどが必要になります。空き家を放置して市区町村の勧告を受けると、土地の固定資産税が約4.2倍になる部分もあるため、出口は建てる前に家族で決めておきましょう。
- Q普通の離れとC’ZBシニアリビングは、何が違いますか?
- A
いちばんの違いは、役目を終えたあとの出口の身軽さです。一般的な木造の離れは解体に費用がかかり、貸すにも敷地を分けて接道の条件を満たす必要があります。C’ZBシニアリビングは工場で完成させたユニットを設置する建物なので、不要になったら撤去・移設・買取に対応でき、解体費用は原則かかりません。ただし、敷地に余裕がない場合や、本格的な木造の質感を重視する場合には向きません。
ちょうどよい距離感が、家族の関係を長く支える
敷地内同居は、完全同居の息苦しさを避けながら、近居では得にくい「すぐそばにいる安心」を手に入れられる住まい方です。そのぶん、税金・建築・家族関係・出口の4つを事前に確かめておかないと、思わぬ後悔につながりかねません。
「節税のつもりが特例を使えなかった」「建てたあとで違法建築だと分かった」「近すぎて夫婦や親子の関係がこじれた」「親の死後に解体費用や税の負担が残った」。どれも、始める前の準備で防げるものです。家族のルールを丁寧に決めておけば、敷地内同居は何十年先までの暮らしを支える土台になります。
最後に、要点を振り返ります。
- 敷地内同居は、プライバシーと緊急時の安心を両立しやすく、介護を見すえた距離のとり方として理にかなっている。
- 相続税の特例では、親と別棟に住む子は親と「同居」とは扱われない。使えるのは、暮らしのお金を共にしていた場合の子自身の住まいの敷地部分が中心で、土地を生前に子へ移すと対象外になる。
- 母屋のある敷地に建てる離れは、原則として「増築」。10㎡以下でも確認申請が必要なことが多く、設備のそろった離れは敷地の分け方や道路との接し方まで確かめておく。
- ストレスの多くは、訪問・連絡・子育て・お金のルールを始める前に決め、定期的に見直すことで防ぎやすくなる。
- 親の死後に離れを解体するか、貸すか、売るかは建てる前に決めておく。空き家のまま放置すると、土地の固定資産税が大きく上がることがある。
いまの親の暮らしぶりや敷地の広さ、きょうだいとの関係を思い浮かべてみると、確かめておきたいことが見えてくるはずです。一人で抱え込まず、税理士や建築士、司法書士、ケアマネジャーや地域包括支援センターの力も借りながら、家族にとってちょうどよい距離を見つけてください。
「庭に独立した介護専用ハウスを置き、将来は撤去や移設、買取まで見すえておきたい」とお考えなら、私たち株式会社アイデアが提供するC’ZB(シーズビー)シニアリビングのサービス紹介ページで、仕様や設置事例をご覧いただけます。展示場の見学や個別のご相談も受け付けています。
プライバシーと安心、そして将来の自由度をどれもあきらめない暮らしづくりの参考になれば幸いです。
脚注
- 国税庁「No.4124 相続した事業の用や居住の用の宅地等の価額の特例(小規模宅地等の特例)」(2026年9月閲覧). https://www.nta.go.jp/taxes/shiraberu/taxanswer/sozoku/4124.htm ↩︎
- 厚生労働省「令和6年版 厚生労働白書」第1部第1章 図表1-1-15(2024). https://www.mhlw.go.jp/wp/hakusyo/kousei/23/dl/1-01.pdf ↩︎
- 総務省統計局「令和4年就業構造基本調査 結果の概要」表8-4(2023). https://www.stat.go.jp/data/shugyou/2022/pdf/kgaiyou.pdf ↩︎
- 厚生労働省「令和6年版 厚生労働白書」第1部第1章 図表1-1-15(2024). https://www.mhlw.go.jp/wp/hakusyo/kousei/23/dl/1-01.pdf ↩︎
- 岐阜みなみ法律事務所「親の土地にマイホーム ~敷地内同居の落とし穴~」(2021). https://gifu-minami.jp/blog/2534 ↩︎
- 岐阜みなみ法律事務所「親の土地にマイホーム ~敷地内同居の落とし穴~」(2021). https://gifu-minami.jp/blog/2534 ↩︎
- 国税庁「No.4124 相続した事業の用や居住の用の宅地等の価額の特例(小規模宅地等の特例)」(2026年9月閲覧). https://www.nta.go.jp/taxes/shiraberu/taxanswer/sozoku/4124.htm ↩︎
- 国税庁「No.4124 相続した事業の用や居住の用の宅地等の価額の特例(小規模宅地等の特例)」(2026年9月閲覧). https://www.nta.go.jp/taxes/shiraberu/taxanswer/sozoku/4124.htm ↩︎
- 国税庁「No.4124 相続した事業の用や居住の用の宅地等の価額の特例(小規模宅地等の特例)」(2026年9月閲覧). https://www.nta.go.jp/taxes/shiraberu/taxanswer/sozoku/4124.htm ↩︎
- 国税庁「所得税基本通達 2-47(生計を一にするの意義)」(2026年9月閲覧). https://www.nta.go.jp/law/tsutatsu/kihon/shotoku/01/07.htm ↩︎
- 税理士法人トゥモローズ「【小規模宅地の特例】贈与との関係について徹底的に解説します」(2026). https://tomorrowstax.com/knowledge/201609221605/ ↩︎
- 国税庁「No.4402 贈与税がかかる場合」/「No.4408 贈与税の計算と税率(暦年課税)」(2026年9月閲覧). https://www.nta.go.jp/taxes/shiraberu/taxanswer/zoyo/4402.htm/https://www.nta.go.jp/taxes/shiraberu/taxanswer/zoyo/4408.htm ↩︎
- 国税庁「No.4103 相続時精算課税の選択」(2026年9月閲覧). https://www.nta.go.jp/taxes/shiraberu/taxanswer/sozoku/4103.htm ↩︎
- e-Gov法令検索「地方税法」第349条の3の2(2026). https://laws.e-gov.go.jp/law/325AC0000000226 ↩︎
- e-Gov法令検索「建築基準法」第6条・第42条・第43条・第53条/「建築基準法施行令」第1条(2026). https://laws.e-gov.go.jp/law/325AC0000000201/https://laws.e-gov.go.jp/law/325CO0000000338 ↩︎
- 株式会社アンドパッド「4号特例の縮小をわかりやすく解説!2025年法改正の概要や変更点、影響とは?」(2026年9月閲覧). https://andpad.jp/columns/0086 ↩︎
- e-Gov法令検索「建築基準法」第6条・第42条・第43条・第53条/「建築基準法施行令」第1条(2026). https://laws.e-gov.go.jp/law/325AC0000000201/https://laws.e-gov.go.jp/law/325CO0000000338 ↩︎
- 岐阜みなみ法律事務所「親の土地にマイホーム ~敷地内同居の落とし穴~」(2021). https://gifu-minami.jp/blog/2534 ↩︎
- イエウール土地活用「家の解体費用は坪単価で計算できる!相場やその他の追加費用をご紹介」(2026年9月閲覧). https://land.ieul.jp/knowledge/demolition/house/102897/ ↩︎
- 一般社団法人 移住・住みかえ支援機構(JTI)「マイホーム借上げ制度のあらまし」(2026年9月閲覧). https://www.jt-i.jp/lease/ ↩︎
- 国土交通省「空家法とは(空き家対策 特設サイト)」(2024). https://www.mlit.go.jp/jutakukentiku/house/akiya-taisaku/articles/2024020105.html ↩︎
- 鹿屋市「住宅用地の課税標準の特例が解除されると?」(2026年9月閲覧)。特例解除後の課税標準は評価額の70%が上限(負担調整措置)。約4.2倍・約2.1倍は、特例率(固定資産税6分の1・3分の1、都市計画税3分の1)との比で計算. https://www.city.kanoya.lg.jp/koteishisan/jutakuyotitokurei.html ↩︎
- 国土交通省「空家法とは(空き家対策 特設サイト)」(2024). https://www.mlit.go.jp/jutakukentiku/house/akiya-taisaku/articles/2024020105.html ↩︎