親の家に手すりを付けたりトイレを改修したりしたあと、業者やケアマネジャーから「減税もありますよ」と案内されたことはありませんか。とはいえ、介護リフォームの確定申告は初めてで、何を、どこへ、いつまでに出せばよいのか分からないまま、申告の時期を迎えてしまうことは少なくありません。
介護リフォームで使える主な減税は、所得税の控除と固定資産税の減額の2つです。どちらも工事が終わってから申告しますが、工事費が基準を超えているかを測る物差しは制度ごとに違い、所得税の控除を申告できるのも、要件を満たす本人に限られます。
手続きを調べる前に「うちは本当に対象になるのか」「誰が申告するのか」を確かめておくと、書類集めの無駄や二度手間を防げます。
介護リフォームの減税は2つ|申告先と期限の早見表
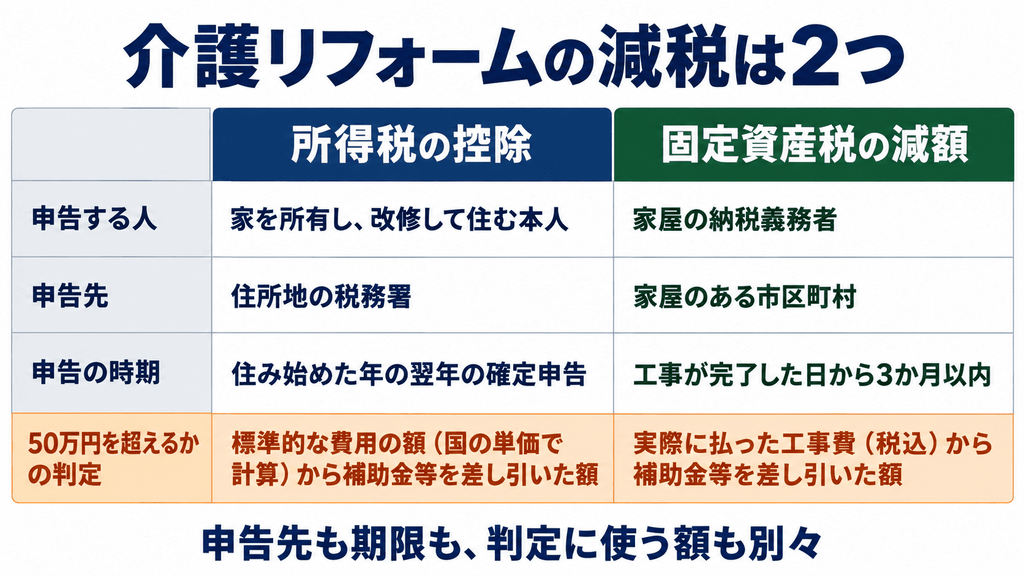
| 項目 | 所得税の控除 | 固定資産税の減額 |
|---|---|---|
| 正式名称 | 住宅特定改修特別税額控除 | バリアフリー改修に係る固定資産税の減額措置 |
| 軽減の内容 | 標準的な費用の額の10%を、住み始めた年の所得税から差し引く(控除対象限度額は200万円)1 | 工事が完了した翌年度分の家屋の固定資産税を3分の1減額2 |
| 申告する人 | 家を所有し、改修してそこに住む本人(50歳以上、要介護認定を受けているなどの要件あり)3 | 家屋の固定資産税の納税義務者4 |
| 申告先 | 住所地の税務署 | 家屋のある市区町村 |
| 申告の時期 | 住み始めた年の翌年の確定申告(原則2月16日〜3月15日)5。還付を受けるための申告なら、翌年1月1日から5年間出せる6 | 工事が完了した日から3か月以内7 |
| 50万円を超えるかの判定に使う額 | 標準的な費用の額(国の単価で計算)から補助金等を差し引いた額8 | 実際に払った工事費(税込)から補助金等を差し引いた額9,10 |
| 中心になる証明書 | 増改築等工事証明書 | 増改築等工事証明書、または工事の明細書・写真・領収証(市区町村による) |
| 制度の期限 | 令和10年(2028年)12月31日までに住み始めること11 | 令和13年(2031年)3月31日までに工事を完了すること12 |
所得税の控除は、住宅ローンを組まずに自己資金だけで改修した場合でも使えます13。なお、2つの制度は申告先も期限も別々なので、片方の手続きを済ませても、もう片方が自動で適用されるわけではありません。
表のなかで特に迷いやすいのが、「申告する人」と「50万円を超えるかの判定に使う額」の2行です。どちらも家の名義や工事の組み合わせによって答えが分かれるため、早見表だけでは自分の家に当てはまるかを判断しきれません。
申告の前に確かめる3つのこと
業者から「減税も使えますよ」と言われていても、国税庁や市区町村が定める要件をすべて満たしていなければ、控除や減額は受けられません。特に見落としがちなのが、「工事費の基準」「申告する本人の要件」「申告する人の納税の状況」の3点です。
その1:50万円を超えるか|所得税と固定資産税で物差しが違う
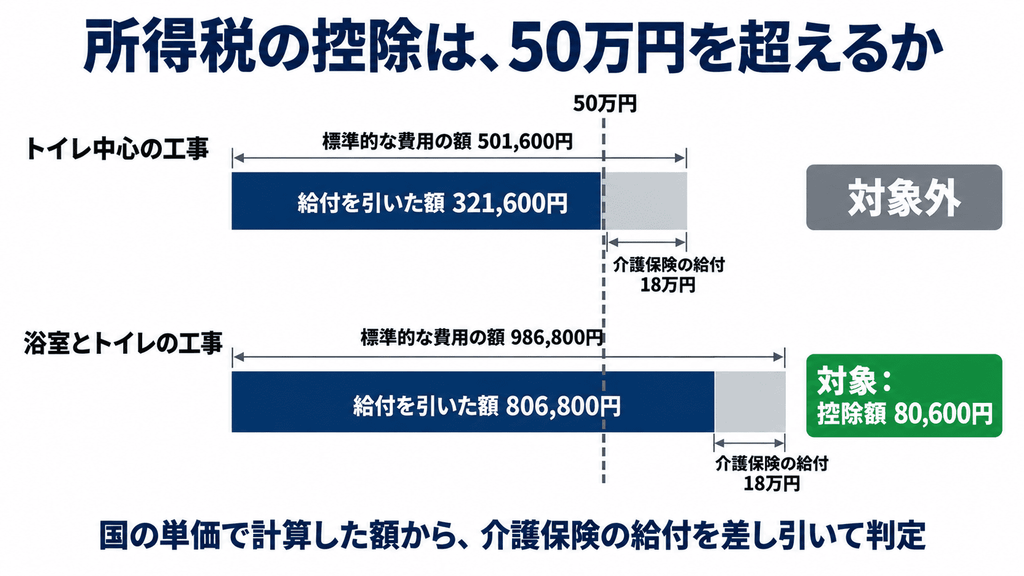
所得税の控除を受けるには、業者に実際に払った金額ではなく、「標準的な費用の額」が50万円を超えている必要があります14。標準的な費用の額とは、国土交通省が工事の種類ごとに定めた単価(たとえば洋式便器への取り替えなら1か所359,700円)に、工事した箇所の数や面積を掛けて計算した額のことです15。
国土交通省は、実際の工事費が要件を満たしていても、この標準的な費用の額が基準に届かなければ所得税の控除は受けられないと説明しています16。一方、固定資産税の減額では標準的な費用の額を使わず、実際に払った工事費(税込)で判定します17。
また、どちらの制度でも、補助金を受け取った場合は、その額を差し引いた後の額で50万円を超えるかを判定します。介護保険の住宅改修費もこの補助金に含まれるため、支給された給付の額を差し引いて計算します18。
介護保険の住宅改修費は、支給限度基準額20万円に対して原則9割が給付されるので、給付の上限は18万円です。所得に応じて8割(上限16万円)、7割(上限14万円)になる人もいます19。
では、どの程度の改修なら所得税の基準を超えるのでしょうか。国の単価をもとに、介護保険から上限の18万円の給付を受けた場合の2つの例を試算してみました20。
| 例 | 工事の内容(国の単価) | 標準的な費用の額 | 介護保険の給付を引いた額 | 所得税の控除 |
|---|---|---|---|---|
| トイレ中心の工事 | 便器を洋式に取り替え(1か所359,700円)、手すり5m(長さ150cm以上・1mあたり19,600円)、玄関の段差解消(1か所43,900円) | 501,600円 | 321,600円 | 50万円以下のため対象外 |
| 浴室とトイレの工事 | 浴槽をまたぎやすい高さのものに取り替え(1か所529,100円)、便器を洋式に取り替え、手すり5m | 986,800円 | 806,800円 | 対象。控除額は80,600円(100円未満は切り捨て) |
トイレ中心の例のように、便器の取り替え・手すりの設置・段差の解消を組み合わせた程度の工事では、介護保険の給付(18万円)を差し引くと50万円に届かず、所得税の控除の対象外になることが多いと考えられます。ただし、実際に払った工事費が補助金を差し引いても50万円を超えていれば、固定資産税の減額なら受けられる場合があります。
なお、試算に使った単価は国が計算用に定めた額で、実際の見積書の金額とは異なります。最終的な標準的な費用の額は、建築士などが発行する増改築等工事証明書に記載されるので、証明書の数字で確かめるのが確実です21。また、標準的な費用の額が200万円を超える部分や、同時に行った一定の増改築の費用には、5%の控除が上乗せされる場合があります22。
その2:申告する本人が要件に当たるか
所得税の控除を受けられるのは、自分が所有する家を改修し、工事から6か月以内にそこへ住み始めた人です23。そのうえで、改修して申告する本人が、次のいずれかに当たる「特定個人」でなければなりません24。
- 50歳以上の人
- 介護保険の要介護または要支援の認定を受けている人
- 所得税法上の障害者にあたる人
- 65歳以上の親族、または要介護・要支援の認定を受けているか障害のある親族と、ふだん同居している人
年齢と同居の要件は、住み始めた年の12月31日の時点で判定します25。家に50歳以上の家族がいるだけでは足りず、あくまで申告する本人がこの一覧のどれかに当たっている必要があります。
一方、固定資産税の減額は、要件の考え方が違います。申告書を出す時点で、65歳以上の人(工事が完了した翌年の1月1日時点)、要介護・要支援の認定を受けている人、障害のある人のいずれかがその家に住んでいれば対象になります26,27。
このほかにも、床面積や所得の上限、新築から10年以上たっていること(固定資産税の場合)といった要件があります。
要件の全体と令和8年度の税制改正で変わった点は、介護リフォームの費用と補助金|4制度の使い方と申請の順序で詳しく整理しています。
その3:差し引ける所得税があるか
所得税の控除は、住み始めた年の所得税額から控除額を直接差し引く(税額控除する)仕組みです28。そのため、差し引く元になる所得税が少なければ、計算上の控除額が大きくても、実際に戻るお金はそれより少なくなります。
特に注意したいのが、年金で暮らす親が申告するケースです。国税庁は、源泉徴収された所得税や予定納税をした所得税がない人は、申告しても還付される所得税はないと説明しています29。
たとえば、その1で試算した浴室とトイレの工事の例で計算上の控除額が80,600円になっても、親の源泉徴収税額がゼロなら、戻ってくる税金もゼロです。親の「公的年金等の源泉徴収票」で源泉徴収税額の欄を見ておけば、申告でどれくらい戻りそうかの目安がつきます。
一方、固定資産税の減額には所得の要件がないので、所得税をほとんど納めていない親でも受けられます。所得税の控除で還付が見込めない場合、2つの減税のうち実際に税額が軽くなるのは固定資産税だけです。工事から3か月以内の申告を逃さないようにしましょう。
親の家か、子の家か|申告できる人を3つのパターンで
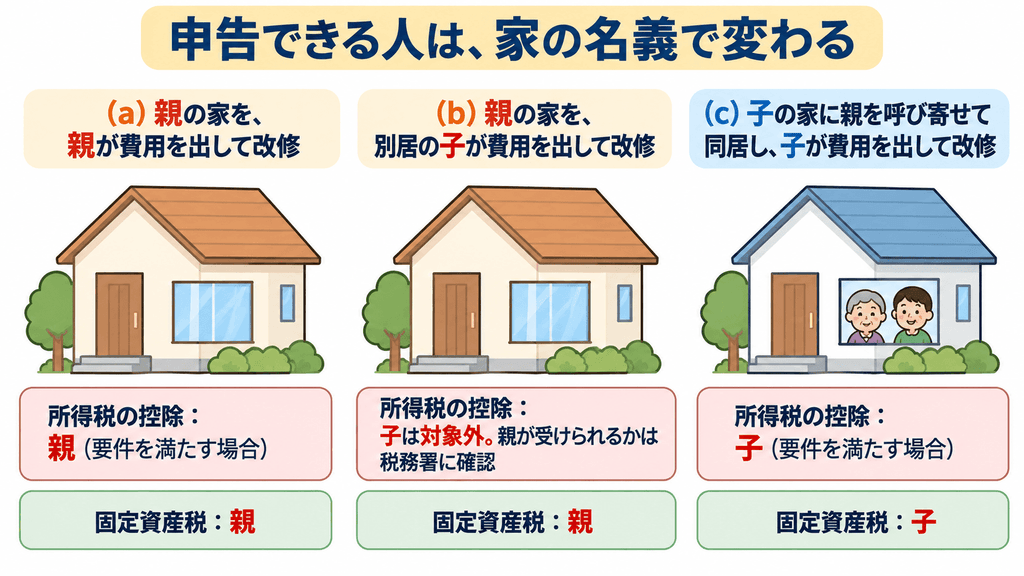
「家の名義は親、費用を出したのは子、住んでいるのは親」というように、介護のための改修では、家の持ち主と費用を出す人、そこに住む人が親子で分かれることがよくあります。所得税の控除は「自分が所有する家」を改修した人が対象なので30、名義によって申告できる人が変わります。
| パターン | 所得税の控除を受けられる人 | 固定資産税を申告する人 |
|---|---|---|
| (a) 親の家を、親が費用を出して改修した | 親(50歳以上や要介護認定など、申告する本人の要件を満たす場合) | 親(納税義務者) |
| (b) 親の家を、別居の子が費用を出して改修した | 子は対象外(家の所有者でないため)。親が受けられるかは税務署に確認 | 親(納税義務者) |
| (c) 子の家に親を呼び寄せて同居し、子が費用を出して改修した | 子(65歳以上や要介護認定などの親と同居していれば対象になりうる) | 子(納税義務者) |
いちばん迷いやすいのは、(b)の「親名義の家を、別居している子が費用を出して改修した」ケースです。子は家の所有者ではないため、所得税の控除は受けられません31。一方、費用を出していない親自身が控除を受けられるかどうかは、親を「改修をした人」として扱えるかという問題になります。この点をはっきり示した国税庁の資料は見当たらないため、申告の前に所轄の税務署へ確認しておくのが確実です。
また、(b)では贈与税の扱いにも注意が必要です。国税庁は、親名義の建物に子が資金を出して増築し、親が対価を払わない場合、親は増築資金に相当する利益を受けたものとして贈与税がかかると説明しています32。これは増築の事例で、介護のための改修にそのまま当てはまるとは限りませんが、工事費が大きい場合は税務署や税理士に相談しておくと安心です。
一方、(c)には、工事の後に親を呼び寄せて同居を始めた場合も含まれます。住み始めた年の12月31日に65歳以上の親や要介護認定を受けた親と同居していれば、子自身が申告する本人の要件を満たし、控除を受けられる可能性があります。国土交通省も、工事の後に対象者が転居してくる場合でも適用の対象になると説明しています33。
工事の前に、業者へ頼んでおくこと
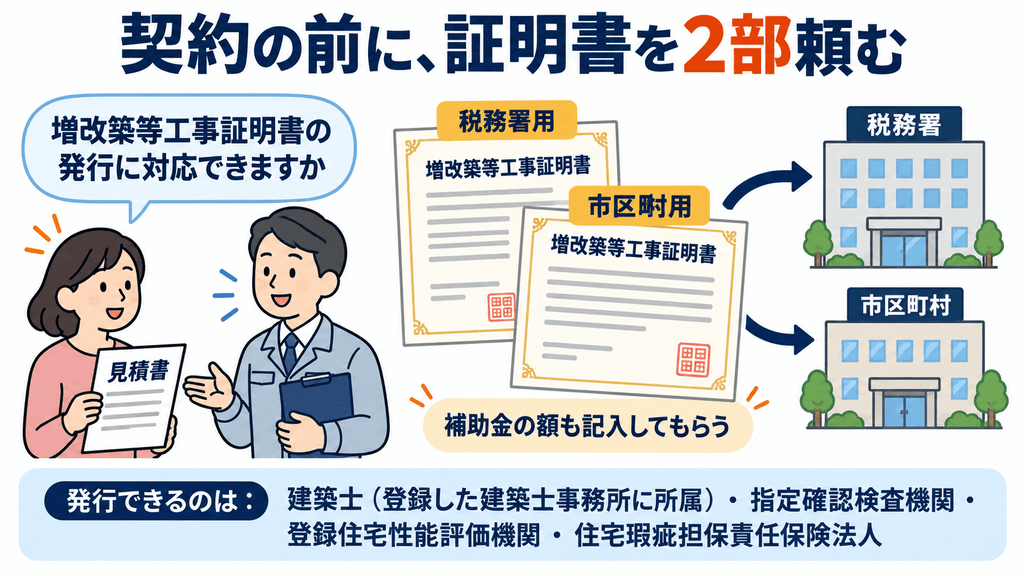
所得税の申告に欠かせず、固定資産税の申告でも提出書類として使えるのが「増改築等工事証明書」です。工事の内容や標準的な費用の額、受けた補助金の額などを建築士などが証明する書類で、発行できる人は法令で限られています34。
証明書を発行できる人を確かめる
増改築等工事証明書を発行できるのは、次の4者に限られます35,36。
- 建築士(一級・二級・木造。登録した建築士事務所に所属する人)
- 指定確認検査機関
- 登録住宅性能評価機関
- 住宅瑕疵担保責任保険法人
工務店やリフォーム会社に建築士が所属していれば、その業者を通じて発行を頼めます。いない場合は、業者が連携する建築士事務所や検査機関に頼んでもらうことになるので、見積もりの段階で「増改築等工事証明書の発行に対応できますか」と確かめておくと安心です。発行の費用は発行者によって違うため、あわせて聞いておくと後で慌てずに済みます。
「2部」と「補助金の額」を伝えておく
所得税の控除と固定資産税の減額の両方を申告するなら、同じ内容の証明書を「税務署用」と「市区町村用」の2部作ってもらうよう頼みましょう37。また、介護保険の住宅改修費や自治体の助成を受けた場合は、その額も証明書に記入してもらう必要があります38。どちらの減税も、補助金を差し引いた後の額で判定するためです。
なお、介護保険の住宅改修費は、原則として工事の前に市区町村へ申請しておく必要があります39。上限20万円の内訳や使い方は、【結論】介護保険のリフォーム上限は20万円|実例と活用法を解説にまとめています。
工事から3か月以内|固定資産税の減額を申告する
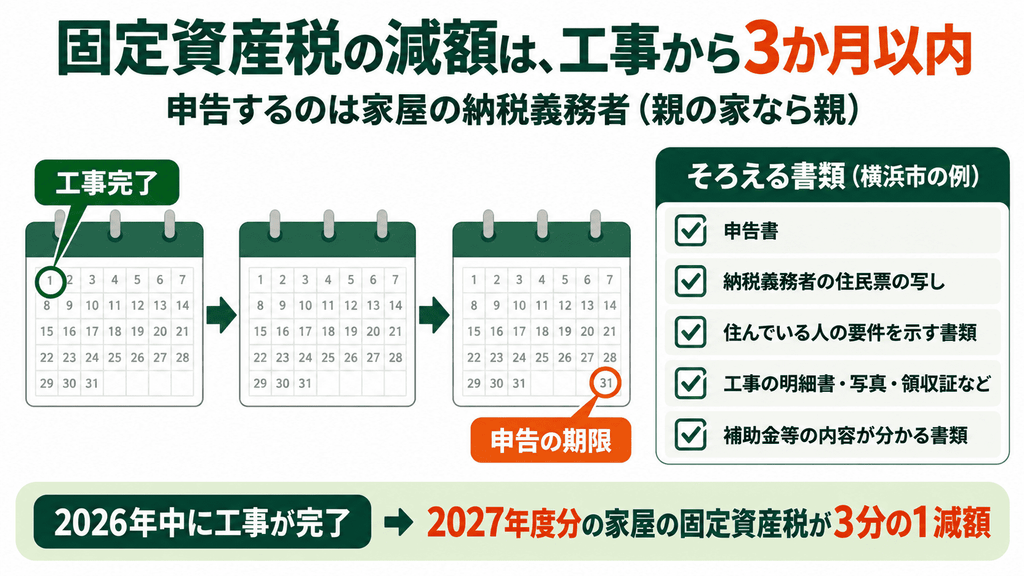
工事が終わったら、確定申告より先に期限がくるのが、固定資産税の減額の申告です。期限は工事の完了から3か月以内で、地方税法は、原則としてこの期間内に申告書が出された場合に減額を適用すると定めています40。
申告するのは家屋の納税義務者
親名義の家であれば、所有者として固定資産税を納めている親が申告者になります41。子は書類をそろえたり、窓口や郵送の手続きを手伝ったりする立場です。提出先は家屋のある市区町村の固定資産税の担当課で、郵送で受け付ける市区町村もあります42。
そろえる書類(横浜市の例)
添える書類は市区町村ごとに定められています。一例として、横浜市では次の5点です43。
- 申告書(横浜市の名称は「高齢者等居住改修住宅に係る固定資産税の減額に関する申告書」)
- 納税義務者の住民票の写し(市内に住んでいれば省略できる場合あり)
- 住んでいる人の要件を示す書類(65歳以上なら住民票の写し、要介護・要支援なら介護保険の被保険者証の写し、障害のある人なら障害者手帳などの写し)
- 工事の明細書、工事した箇所の写真、領収証など(増改築等工事証明書で代えられる)
- 補助金等を受けた場合は、その内容が分かる書類
家屋が横浜市以外にある場合は、その市区町村のホームページで申告書の様式と添付書類を事前に確かめておくと、1回の提出で済ませやすくなります。
減額されるのは翌年度の1年分
たとえば2026年中に工事が完了した場合、減額されるのは2027年度分の家屋の固定資産税です。対象になるのは1戸あたり100㎡相当分までで、その税額の3分の1が減額されます44,45。
減額は工事が完了した翌年度の1年分だけで、同じ家屋では1回しか受けられません46。また、都市計画税と土地の固定資産税は対象外です47。
翌年2月〜3月|確定申告で所得税の控除を受ける4ステップ
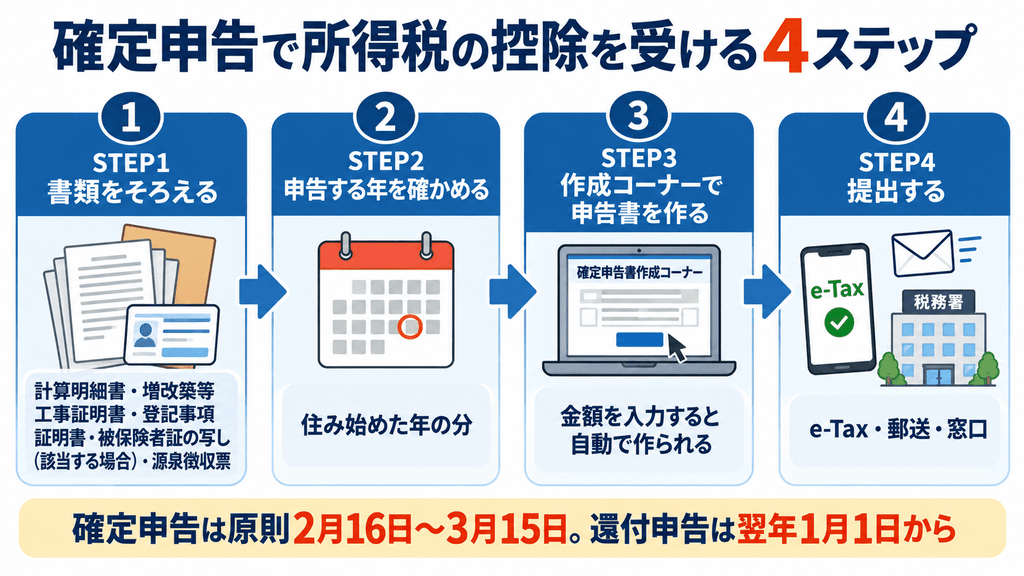
所得税の控除は、確定申告書に必要な書類を添えて税務署へ出した場合に受けられます48。そのため、会社員で、ふだんは年末調整だけで済ませている人でも、改修した家に住み始めた年の分は確定申告が必要です。
STEP1:書類をそろえる
国税庁が挙げている書類は次のとおりです49。
- 住宅耐震改修特別控除額・住宅特定改修特別税額控除額の計算明細書(確定申告書等作成コーナーで入力すれば自動で作られる)
- 増改築等工事証明書
- 家屋の登記事項証明書(計算明細書に不動産番号を書けば添付を省略できる)
- 介護保険の被保険者証の写し(本人、または同居する親族の要介護・要支援の認定で要件を満たす場合。保険者番号と被保険者番号は塗りつぶす)
- 給与の源泉徴収票(税務署への提出は不要だが、申告書を作るときに使う)
住民票の写しはこの一覧に含まれていないので、基本的には上の5点がそろえば申告の手続きを進められます50。
STEP2:申告する年を確かめる
控除を受けるのは、工事が終わった年ではなく、改修した家に住み始めた年の分の所得税です51。たとえば12月に工事が終わり、翌年1月から住み始めた場合は、翌年分の所得税から控除されるので、確定申告はさらにその翌年の春になります。
確定申告の期間は原則として翌年2月16日から3月15日までですが52、税金の還付を受けるための申告(還付申告)は、翌年1月1日から5年間出せます53。会社員などで追加の納税がなく還付だけを受ける場合は、混み合う確定申告の期間を待たず、1月のうちに出しておくと落ち着いて進められます。
STEP3:確定申告書等作成コーナーで申告書を作る
国税庁の「確定申告書等作成コーナー」を使えば、画面の案内に沿って金額を入力するだけで、必要な計算明細書や申告書が自動で作られます54。
増改築等工事証明書に書かれた標準的な費用の額(国の単価で計算した額)と補助金等の額を入力すれば、控除額も計算されます。「申告の前に確かめる3つのこと」で試算した浴室とトイレの工事の例(介護保険の給付を引いた額が806,800円)なら、控除額は80,600円です。
STEP4:提出する(e-Tax・郵送・窓口)
提出先は住所地を管轄する税務署で55、提出方法はe-Tax(電子申告)、郵送、窓口への持参の3通りから選べます。
e-Taxなら自宅から提出でき、添付書類もスマートフォンで撮影してPDFにすれば送れます56。ただし、PDFで出せる書類は決められていて、対象外の書類をPDFで送っても提出したことにはなりません57。作成コーナーの案内に従い、郵送が必要な書類が残っていないかを最後に確かめておきましょう。
期限を過ぎた・申告を忘れていたとき
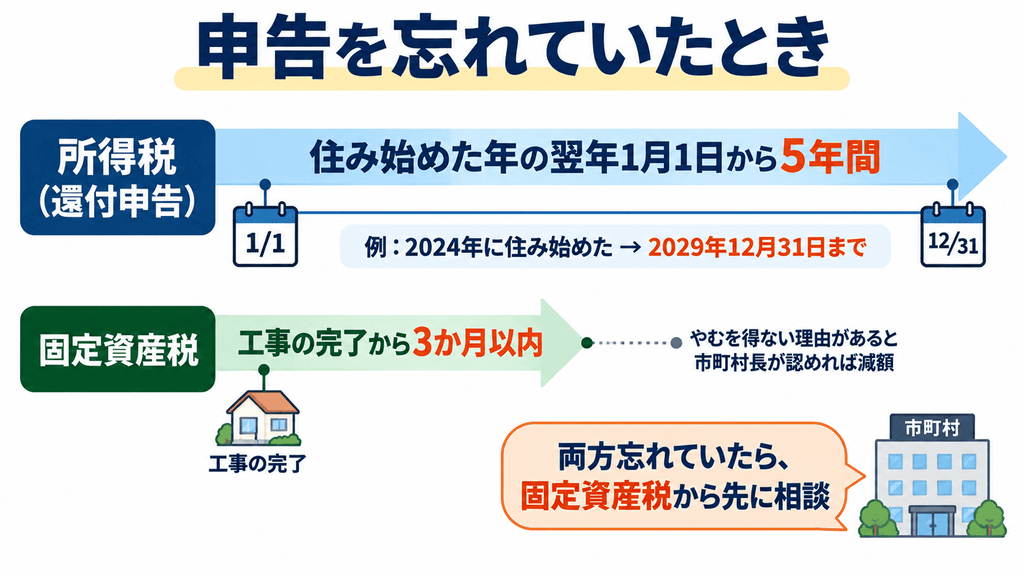
工事が終わってひと安心し、申告は翌年の春だと思っているうちに、親の通院や入退院の対応に追われ、いつの間にか時期を逃してしまうこともあります。期限を過ぎたときに取れる手段は、所得税と固定資産税で大きく違います。
所得税は5年間さかのぼって申告できる
税金の還付を受けるための申告は、住み始めた年の翌年1月1日から5年間出せます58。たとえば2024年に住み始めた家の控除であれば、2029年12月31日までさかのぼって申告できます。
ただし、年金などの収入が多く、もともと確定申告をする必要がある人は、手続きの種類が違う場合があります。数年前の工事について後から申告したいときは、書類を集める前に所轄の税務署へ確認しておきましょう。
固定資産税は、気づいた時点ですぐ市区町村へ
固定資産税の減額の申告は工事の完了から3か月以内が原則ですが、地方税法は、期限内に出せなかったことにやむを得ない理由があると市町村長が認めれば、減額を適用できると定めています59。たとえば横浜市では、3か月を過ぎた場合は申告書の備考欄に理由を書いて出す様式になっています60。
ただし、やむを得ない理由に当たるかどうかは市区町村が判断するので、必ず認められるとは限りません。申告を忘れていたと気づいたら、すぐに家屋のある市区町村の固定資産税の担当課へ相談してください。所得税と固定資産税の両方を忘れていた場合は、期限の扱いが厳しい固定資産税から先に動きましょう。
申告の前に知っておきたい注意点
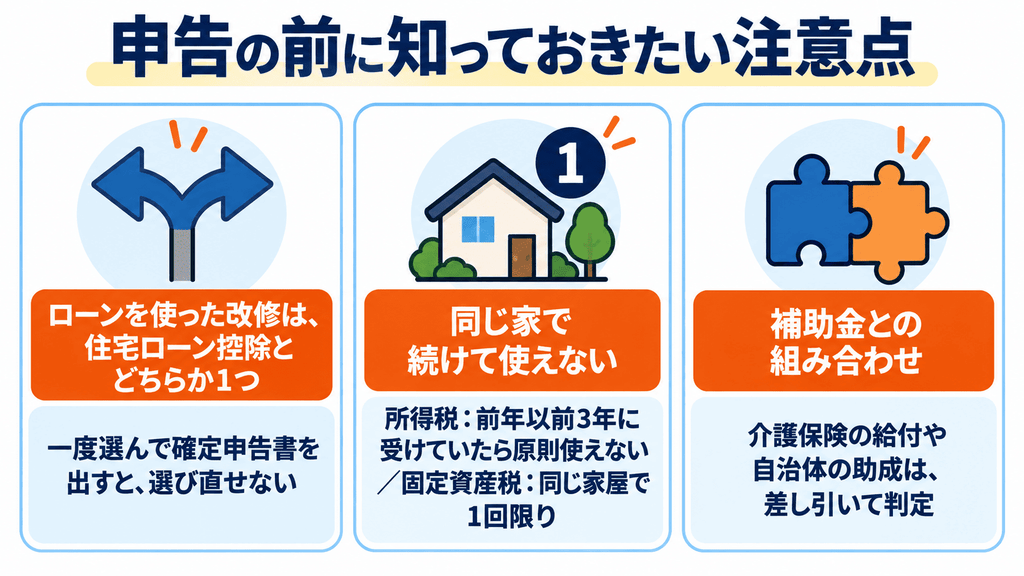
要件を満たしていても、選ぶ制度や過去の利用状況によっては、思うような減税を受けられなかったり、後から選び直せなかったりすることがあります。
住宅ローンを使った改修は、住宅ローン控除とどちらかを選ぶ
改修費をローンで借りた場合、住宅ローン控除(住宅借入金等特別控除)の要件も満たすことがあります。ただし、住宅特定改修特別税額控除とは併用できず、どちらか1つを選びます。国税庁は、一度選んで確定申告書を出すと、後から選び直すことはできないと注意しています61。
どちらが有利かは借入額や返済期間、所得によって変わるので、申告の前に税務署で相談し、両方の控除額を比べてから決めると安心です。
同じ家で続けて使うことはできない
所得税の控除は、前年以前3年のうちに同じ家でこの控除を受けていると、原則として使えません62。固定資産税の減額も、同じ家屋では1回限りです63。親の介護が進んで2回目の改修が見込まれる場合は、この制限を前提に工事の時期と内容を計画しておくことが大切です。
補助金や助成との組み合わせ
介護保険の住宅改修費や自治体の助成と減税を組み合わせるときのルールと具体例は、【結論】リフォーム補助金は併用可|介護4制度の賢い組み合わせ術で整理しています。
また、自治体独自の助成の探し方は自治体のリフォーム補助金|調べ方3段階と窓口で聞く7項目、介護保険の住宅改修費をもう一度使える条件は【結論】介護リフォーム補助金は原則1回|再支給される4条件を解説でそれぞれまとめています。
減税の要件は税制改正で見直されることがあるので、工事をする年の国税庁や市区町村の案内もあわせて確かめてください。
減税だけでは解決できない課題と、住まいの選択肢
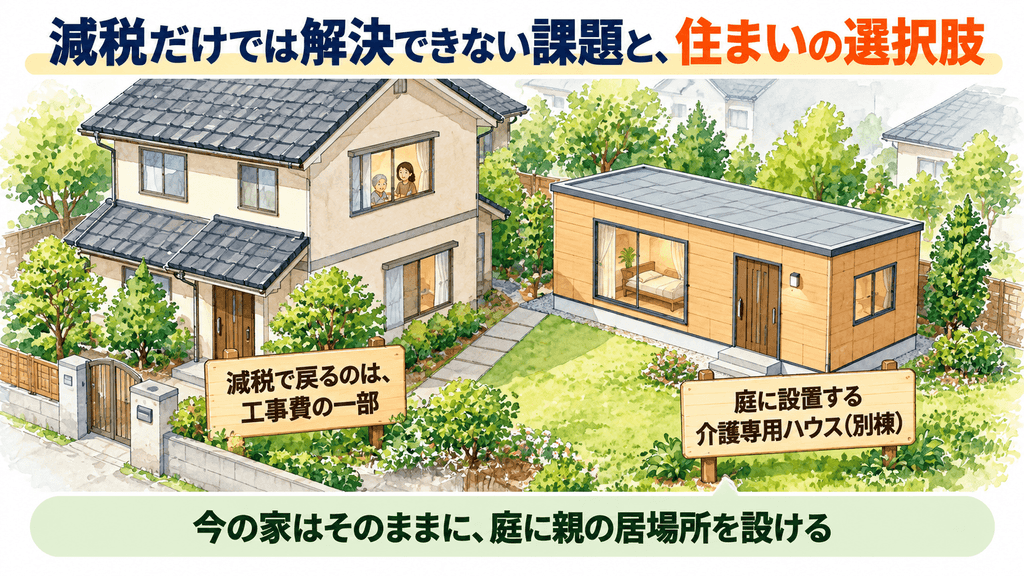
減税で戻るのは、工事費の一部
所得税の控除は原則として標準的な費用の額(国の単価で計算した額)の10%にとどまり、固定資産税の減額も翌年度の1年分に限られます64,65。そのため、制度をうまく使っても、工事費の大半は自己負担として残ります。
さらに、柱や壁の位置といった家の構造による制約、同じ屋根の下で暮らすことによるお互いの気づかい、介護が進んだときの再改修への不安といった課題は、減税では解決できません。
選択肢のひとつ:庭に設置する介護専用ハウス
そこで選択肢のひとつになるのが、株式会社アイデアの「C’ZBシニアリビング」です。工場で完成させたユニットをクレーン付きトラックで運び、庭に設置するユニットハウス(建築物)で、トレーラーハウスとは扱いが異なります。母屋には手を加えず、庭に親の居場所を新しく設ける方法です。
断熱性能を重視した仕様で、基礎工事が終わっていれば最短で当日から使えます。1ユニットは6.0m×2.4mで、1棟に介護用ベッド1台と洗面・簡易トイレを置けます。使い終わった後は、使用年数や建物の状態に応じて買取の相談もできます。
庭に駐車場1台分より少し広いスペースがあり、母屋の間取りは変えずに親と適度な距離を保って暮らしたい家族に向いています。一方、敷地の条件や法規制によっては設置できない場合があり、親の居場所が母屋と分かれるぶん、日々の見守りにも工夫が必要になります。
なお、別棟は今の家を改修するのではなく新しい建物を置く方法なので、ここで扱った2つの減税とは扱いが別になると考えられます。別棟にかかる固定資産税の目安は【規模別】離れの固定資産税はいくら?14〜30㎡で試算で試算しています。
自宅での介護・別棟・施設などの住まい方の比べ方は介護はどこで?自宅か施設か5択を4軸で比較【2026年版】、リフォームと別棟を費用やプライバシーなど6つの観点で比べた表は介護リフォームの費用と補助金|4制度の使い方と申請の順序にあります。
よくある質問
- Q確定申告をしたことがない会社員でも、自分で申告できますか?
- A
はい、できます。国税庁の「確定申告書等作成コーナー」を使えば、画面の案内に沿って金額を入力するだけで、控除額の計算明細書や申告書が自動で作られます。手元に用意するのは、増改築等工事証明書、登記事項証明書(不動産番号が分かれば省略できる)、源泉徴収票などです。還付を受けるだけの申告なら翌年1月から出せて、e-Taxを使えば自宅から提出できます。
- Q親は年金暮らしで所得税をほとんど払っていません。減税は使えませんか?
- A
所得税の控除は使えないことがありますが、固定資産税の減額は使えます。所得税の控除は納めた税金から差し引く仕組みなので、源泉徴収税額がゼロなら戻るお金はありません。一方、固定資産税の減額には所得の要件がなく、工事から3か月以内に申告すれば、翌年度分の家屋の税額が3分の1減ります。親の「公的年金等の源泉徴収票」で源泉徴収税額を確かめ、還付が見込めなければ固定資産税の申告を逃さないようにしましょう。
- Q介護保険の住宅改修費を使った工事でも、所得税の控除は受けられますか?
- A
受けられますが、基準に届かないことも多いと考えられます。所得税の控除を受けるには、国の単価で計算した「標準的な費用の額」から介護保険の給付を差し引いた額が、50万円を超えている必要があります。便器の取り替えと手すり5m、玄関の段差解消を組み合わせた例では、18万円の給付を引くと321,600円で、基準を下回ります。ただし、実際の工事費で判定する固定資産税の減額なら、受けられる場合があります。
- Q業者から「増改築等工事証明書は出せない」と言われたら、どうすればいいですか?
- A
証明書を発行できる建築士や機関に、別に頼む方法があります。発行できるのは、登録した建築士事務所に所属する建築士、指定確認検査機関、登録住宅性能評価機関、住宅瑕疵担保責任保険法人の4者です。まずは施工業者に、連携している建築士事務所や検査機関がないかを相談してみましょう。所得税用と固定資産税用の2部をまとめて頼んでおくと、依頼が1回で済みます。
- Q減税の申告を忘れていました。今からでも間に合いますか?
- A
所得税は、5年以内なら間に合う可能性があります。還付を受けるための申告は、住み始めた年の翌年1月1日から5年間出せるからです。固定資産税は工事の完了から3か月以内が原則ですが、やむを得ない理由があると市町村長が認めれば、期限後でも減額されることがあります。必ず認められるとは限らないので、気づいた時点で家屋のある市区町村の担当課に相談し、固定資産税の手続きから先に進めましょう。
まとめ|対象と申告者を確かめてから、2つの期限で動く
介護リフォームで使える主な減税は、所得税の控除と固定資産税の減額の2つです。どちらも工事の後に申告しますが、50万円の基準を測る物差しも、申告できる人も、期限もそれぞれ違います。
手続きを始める前に「うちは対象か」「誰が申告するか」を確かめておけば、契約前、工事から3か月以内、翌年の確定申告と、時期ごとに迷わず進められます。
- 対象になるかの判定:所得税は国の単価で計算した「標準的な費用の額」、固定資産税は実際の工事費を使い、どちらも介護保険の給付などを差し引いて50万円を超えるかで判定します。
- 申告できる人:所得税の控除は、家を所有し、改修して住む本人が要件を満たす場合に限られます。親の家を子の費用で直したときは、事前に税務署へ確認しておくと確実です。
- 契約の前:業者に増改築等工事証明書を発行できる人がいるかを確かめ、税務署用と市区町村用の2部を頼んでおきます。
- 2つの申告期限:工事から3か月以内に固定資産税の減額を市区町村へ、翌年の確定申告で所得税の控除を税務署へ申告します。
- 忘れていたとき:所得税は5年のあいだ還付申告ができます。固定資産税は、気づいた時点ですぐ市区町村に相談します。
まずは、親の家の登記上の名義と、業者の見積書に書かれた工事の内容を手元に並べて確かめてみてください。名義と工事の組み合わせが分かれば、どちらの減税を誰が申告するかがほぼ見えてきます。
そのうえで、減税を使っても間取りの制約や、同じ屋根の下で暮らす負担が残ると感じたら、庭に親の居場所を設ける方法もあります。株式会社アイデアは、庭に設置する介護専用ハウス「C’ZBシニアリビング」を製造・販売しています。今の家はそのままに、お互いの生活リズムを守れるよう住まいを分けるという考え方です。向き不向きのはっきりした選択肢なので、まずは仕様と設置の条件を確かめるところから始めてみてください。
脚注
- 国税庁「No.1220 バリアフリー改修工事をした場合(住宅特定改修特別税額控除)」(2026). https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1220.htm ↩︎
- 国土交通省「バリアフリー改修に係る固定資産税の減額措置」(2026). https://www.mlit.go.jp/jutakukentiku/house/content/001732363.pdf ↩︎
- 国税庁「No.1220 バリアフリー改修工事をした場合(住宅特定改修特別税額控除)」(2026). https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1220.htm ↩︎
- e-Gov法令検索「地方税法」附則第15条の9(2026). https://laws.e-gov.go.jp/law/325AC0000000226 ↩︎
- 国税庁「No.2020 確定申告」(2026). https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2020.htm ↩︎
- 国税庁「No.2030 還付申告」(2026). https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2030.htm ↩︎
- e-Gov法令検索「地方税法」附則第15条の9(2026). https://laws.e-gov.go.jp/law/325AC0000000226 ↩︎
- 国土交通省「よくあるご質問(リフォーム促進税制、住宅ローン減税(増改築)、増改築等工事証明書、住宅耐震改修証明書)」(2026). https://www.mlit.go.jp/jutakukentiku/house/jutakukentiku_house_tk4_000253.html ↩︎
- 国土交通省「バリアフリー改修に係る固定資産税の減額措置」(2026). https://www.mlit.go.jp/jutakukentiku/house/content/001732363.pdf ↩︎
- 国土交通省「よくあるご質問(リフォーム促進税制、住宅ローン減税(増改築)、増改築等工事証明書、住宅耐震改修証明書)」(2026). https://www.mlit.go.jp/jutakukentiku/house/jutakukentiku_house_tk4_000253.html ↩︎
- 国税庁「No.1220 バリアフリー改修工事をした場合(住宅特定改修特別税額控除)」(2026). https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1220.htm ↩︎
- 国土交通省「バリアフリー改修に係る固定資産税の減額措置」(2026). https://www.mlit.go.jp/jutakukentiku/house/content/001732363.pdf ↩︎
- 国税庁「No.1220 バリアフリー改修工事をした場合(住宅特定改修特別税額控除)」(2026). https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1220.htm ↩︎
- 国税庁「No.1220 バリアフリー改修工事をした場合(住宅特定改修特別税額控除)」(2026). https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1220.htm ↩︎
- 国土交通省「バリアフリー改修に係る所得税額の特例控除(標準的な工事費用相当額・平成21年国土交通省告示第384号)」(2026). https://www.mlit.go.jp/jutakukentiku/house/content/001885708.pdf ↩︎
- 国土交通省「よくあるご質問(リフォーム促進税制、住宅ローン減税(増改築)、増改築等工事証明書、住宅耐震改修証明書)」(2026). https://www.mlit.go.jp/jutakukentiku/house/jutakukentiku_house_tk4_000253.html ↩︎
- 国土交通省「よくあるご質問(リフォーム促進税制、住宅ローン減税(増改築)、増改築等工事証明書、住宅耐震改修証明書)」(2026). https://www.mlit.go.jp/jutakukentiku/house/jutakukentiku_house_tk4_000253.html ↩︎
- 国土交通省「よくあるご質問(リフォーム促進税制、住宅ローン減税(増改築)、増改築等工事証明書、住宅耐震改修証明書)」(2026). https://www.mlit.go.jp/jutakukentiku/house/jutakukentiku_house_tk4_000253.html ↩︎
- 厚生労働省「介護保険における住宅改修」(2023). https://www.mhlw.go.jp/content/12300000/001016043.pdf ↩︎
- 国土交通省「バリアフリー改修に係る所得税額の特例控除(標準的な工事費用相当額・平成21年国土交通省告示第384号)」(2026). https://www.mlit.go.jp/jutakukentiku/house/content/001885708.pdf ↩︎
- 国税庁「No.1220 バリアフリー改修工事をした場合(住宅特定改修特別税額控除)」(2026). https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1220.htm ↩︎
- 国税庁「No.1220 バリアフリー改修工事をした場合(住宅特定改修特別税額控除)」(2026). https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1220.htm ↩︎
- 国税庁「No.1220 バリアフリー改修工事をした場合(住宅特定改修特別税額控除)」(2026). https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1220.htm ↩︎
- 国税庁「No.1220 バリアフリー改修工事をした場合(住宅特定改修特別税額控除)」(2026). https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1220.htm ↩︎
- 国税庁「No.1220 バリアフリー改修工事をした場合(住宅特定改修特別税額控除)」(2026). https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1220.htm ↩︎
- 国土交通省「バリアフリー改修に係る固定資産税の減額措置」(2026). https://www.mlit.go.jp/jutakukentiku/house/content/001732363.pdf ↩︎
- e-Gov法令検索「地方税法」附則第15条の9(2026). https://laws.e-gov.go.jp/law/325AC0000000226 ↩︎
- 国税庁「No.1220 バリアフリー改修工事をした場合(住宅特定改修特別税額控除)」(2026). https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1220.htm ↩︎
- 国税庁「No.2030 還付申告」(2026). https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2030.htm ↩︎
- 国税庁「No.1220 バリアフリー改修工事をした場合(住宅特定改修特別税額控除)」(2026). https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1220.htm ↩︎
- 国税庁「No.1220 バリアフリー改修工事をした場合(住宅特定改修特別税額控除)」(2026). https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1220.htm ↩︎
- 国税庁「No.4557 親名義の建物に子供が増築したとき」(2026). https://www.nta.go.jp/taxes/shiraberu/taxanswer/zoyo/4557.htm ↩︎
- 国土交通省「よくあるご質問(リフォーム促進税制、住宅ローン減税(増改築)、増改築等工事証明書、住宅耐震改修証明書)」(2026). https://www.mlit.go.jp/jutakukentiku/house/jutakukentiku_house_tk4_000253.html ↩︎
- 国税庁「No.1220 バリアフリー改修工事をした場合(住宅特定改修特別税額控除)」(2026). https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1220.htm ↩︎
- 国税庁「No.1220 バリアフリー改修工事をした場合(住宅特定改修特別税額控除)」(2026). https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1220.htm ↩︎
- 国土交通省「バリアフリー改修に係る所得税額の特例控除(標準的な工事費用相当額・平成21年国土交通省告示第384号)」(2026). https://www.mlit.go.jp/jutakukentiku/house/content/001885708.pdf ↩︎
- 国土交通省「よくあるご質問(リフォーム促進税制、住宅ローン減税(増改築)、増改築等工事証明書、住宅耐震改修証明書)」(2026). https://www.mlit.go.jp/jutakukentiku/house/jutakukentiku_house_tk4_000253.html ↩︎
- 国土交通省「よくあるご質問(リフォーム促進税制、住宅ローン減税(増改築)、増改築等工事証明書、住宅耐震改修証明書)」(2026). https://www.mlit.go.jp/jutakukentiku/house/jutakukentiku_house_tk4_000253.html ↩︎
- 厚生労働省「介護保険における住宅改修」(2023). https://www.mhlw.go.jp/content/12300000/001016043.pdf ↩︎
- e-Gov法令検索「地方税法」附則第15条の9(2026). https://laws.e-gov.go.jp/law/325AC0000000226 ↩︎
- e-Gov法令検索「地方税法」附則第15条の9(2026). https://laws.e-gov.go.jp/law/325AC0000000226 ↩︎
- 横浜市「バリアフリー改修工事を行った住宅に係る固定資産税の減額制度」(2026). https://www.city.yokohama.lg.jp/kurashi/koseki-zei-hoken/zeikin/y-shizei/koteishisan-toshikeikakuzei/koteishisan-toshikeikakuzei-shosai/kaoku-genmen/barrier-free.html ↩︎
- 横浜市「バリアフリー改修工事を行った住宅に係る固定資産税の減額制度」(2026). https://www.city.yokohama.lg.jp/kurashi/koseki-zei-hoken/zeikin/y-shizei/koteishisan-toshikeikakuzei/koteishisan-toshikeikakuzei-shosai/kaoku-genmen/barrier-free.html ↩︎
- 国土交通省「バリアフリー改修に係る固定資産税の減額措置」(2026). https://www.mlit.go.jp/jutakukentiku/house/content/001732363.pdf ↩︎
- 横浜市「バリアフリー改修工事を行った住宅に係る固定資産税の減額制度」(2026). https://www.city.yokohama.lg.jp/kurashi/koseki-zei-hoken/zeikin/y-shizei/koteishisan-toshikeikakuzei/koteishisan-toshikeikakuzei-shosai/kaoku-genmen/barrier-free.html ↩︎
- e-Gov法令検索「地方税法」附則第15条の9(2026). https://laws.e-gov.go.jp/law/325AC0000000226 ↩︎
- 横浜市「バリアフリー改修工事を行った住宅に係る固定資産税の減額制度」(2026). https://www.city.yokohama.lg.jp/kurashi/koseki-zei-hoken/zeikin/y-shizei/koteishisan-toshikeikakuzei/koteishisan-toshikeikakuzei-shosai/kaoku-genmen/barrier-free.html ↩︎
- 国税庁「No.1220 バリアフリー改修工事をした場合(住宅特定改修特別税額控除)」(2026). https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1220.htm ↩︎
- 国税庁「No.1220 バリアフリー改修工事をした場合(住宅特定改修特別税額控除)」(2026). https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1220.htm ↩︎
- 国税庁「No.1220 バリアフリー改修工事をした場合(住宅特定改修特別税額控除)」(2026). https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1220.htm ↩︎
- 国税庁「No.1220 バリアフリー改修工事をした場合(住宅特定改修特別税額控除)」(2026). https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1220.htm ↩︎
- 国税庁「No.2020 確定申告」(2026). https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2020.htm ↩︎
- 国税庁「No.2030 還付申告」(2026). https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2030.htm ↩︎
- 国税庁「No.1220 バリアフリー改修工事をした場合(住宅特定改修特別税額控除)」(2026). https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1220.htm ↩︎
- 国税庁「No.1220 バリアフリー改修工事をした場合(住宅特定改修特別税額控除)」(2026). https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1220.htm ↩︎
- 国税庁 e-Tax「添付書類のイメージデータによる提出について」(2026). https://www.e-tax.nta.go.jp/imagedata/imagedata1.htm ↩︎
- 国税庁 e-Tax「添付書類のイメージデータによる提出について」(2026). https://www.e-tax.nta.go.jp/imagedata/imagedata1.htm ↩︎
- 国税庁「No.2030 還付申告」(2026). https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2030.htm ↩︎
- e-Gov法令検索「地方税法」附則第15条の9(2026). https://laws.e-gov.go.jp/law/325AC0000000226 ↩︎
- 横浜市「バリアフリー改修工事を行った住宅に係る固定資産税の減額制度」(2026). https://www.city.yokohama.lg.jp/kurashi/koseki-zei-hoken/zeikin/y-shizei/koteishisan-toshikeikakuzei/koteishisan-toshikeikakuzei-shosai/kaoku-genmen/barrier-free.html ↩︎
- 国税庁「No.1220 バリアフリー改修工事をした場合(住宅特定改修特別税額控除)」(2026). https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1220.htm ↩︎
- 国税庁「No.1220 バリアフリー改修工事をした場合(住宅特定改修特別税額控除)」(2026). https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1220.htm ↩︎
- e-Gov法令検索「地方税法」附則第15条の9(2026). https://laws.e-gov.go.jp/law/325AC0000000226 ↩︎
- 国税庁「No.1220 バリアフリー改修工事をした場合(住宅特定改修特別税額控除)」(2026). https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1220.htm ↩︎
- 国土交通省「バリアフリー改修に係る固定資産税の減額措置」(2026). https://www.mlit.go.jp/jutakukentiku/house/content/001732363.pdf ↩︎